Domain finanzprüfer.de kaufen?
Wir ziehen mit dem Projekt
finanzprüfer.de um.
Sind Sie am Kauf der Domain
finanzprüfer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzprüfer.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **

Ähnliche Suchbegriffe für Topical
Top-Angebote
Produkte zum Begriff Topical:
-
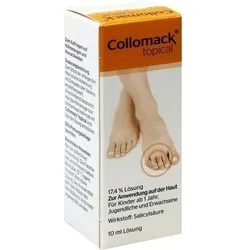
Collomack Topical Lösung 2x 2x10 mlSet enthält2x Collomack® topical Lösung 10 mlCOLLOMACK® topical17,4 %, Lösung zur Anwendung auf der HautWirkstoff: Salicylsäure.Zusammensetzung: 1 g Lsg. enth.: 174 mg Salicylsäure.Anwendungsgebiete: Hühneraugen, Hornschwielen. Kinder ab 1 J.,...16,89 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Hug, Hartmut: Betriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.NiedersachsenBetriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.Niedersachsen , Lehrplanbezug: Niedersachsen, Konzeption: Die aktuellen Rahmenrichtlinien legen einen Fokus auf berufliche Handlungsprozesse unter Beachtung eines ganzheitlichen Kompetenzverständnisses. Aus diesem Grund werden in dem Buch nicht nur fachsystematische Aspekte und Strukturzusammenhänge berücksichtigt, sondern auch kompetenzorientierte Elemente eingebunden. So bietet das Schulbuch einleitende Handlungssituationen und kompetenzorientierte Arbeitsaufträge. Die Bearbeitung der kompetenzorientierten Arbeitsaufträge setzt die Aneignung von Wissen voraus. Dieses wird in Form von klar strukturierten Einheiten dargeboten. Viele Merksätze, Beispiele und Schaubilder tragen zur Veranschaulichung bei. Mit der Erarbeitung der Strukturzusammenhänge können Zielkonflikte herausgestellt und Problemlösungsansätze (Rückbezug zur Handlungssituation) aufgezeigt werden. Am Ende eines jeweiligen Abschnitts bietet ein Kompetenztraining umfangreiche Möglichkeiten, die angestrebten Kompetenzen zu trainieren. Zur Vertiefung und zum individualisierten Lernen sowie als weitere Möglichkeit zum kompetenzorientierten Lernen eignet sich das mit dem Schulbuch abgestimmte "Arbeitsheft BRC - Einführungsphase". Inhalt: Lerngebiet 1: Ein Unternehmen gründen, Lerngebiet 2: Werteströme im Unternehmen erfassen und beurteilen. Neu in der 9. Auflage: Die Neubearbeitung berücksichtigt sowohl das neue Schuldrecht als auch die Änderungen im Personengesellschaftsrecht (MoPeG). , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 9. Auflage, Erscheinungsjahr: 20240319, Produktform: Kartoniert, Autoren: Hug, Hartmut~Kessler, Roland~Lennartz, Martina~Speth, Hermann, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 342, Keyword: BWL; Berufliches Gymnasium; Einführungsphase; Neue Rahmenrichtlinien; Niedersachsen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch~Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 172, Höhe: 19, Gewicht: 626, Produktform: Kartoniert, Genre: Schule und Lernen,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Gibt es in der Berufsschule auch Fächer wie Rechnungswesen und Betriebswirtschaft?
Ja, in der Berufsschule werden in der Regel auch Fächer wie Rechnungswesen und Betriebswirtschaft unterrichtet. Diese Fächer vermitteln den Schülern grundlegende Kenntnisse über betriebswirtschaftliche Zusammenhänge und bereiten sie auf kaufmännische Tätigkeiten vor. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie kann die Belegverwaltung in Unternehmen effizienter gestaltet werden, um den Prozess der Buchhaltung, Steuererklärung und Compliance zu verbessern?
Die Belegverwaltung in Unternehmen kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Belegverwaltungssysteme implementiert werden. Diese ermöglichen eine schnellere Erfassung, Speicherung und Organisation von Belegen, was den Prozess der Buchhaltung und Steuererklärung beschleunigt. Darüber hinaus können automatisierte Workflows und Prozesse eingerichtet werden, um den Umgang mit Belegen zu optimieren und die manuelle Dateneingabe zu reduzieren. Dies trägt dazu bei, Fehler zu minimieren und die Compliance mit steuerlichen Vorschriften zu verbessern. Die Einführung von digitalen Belegverwaltungslösungen ermöglicht es Unternehmen auch, Belege leichter zu archivieren und zu sichern, was die Einhaltung von Aufbewahrungsfristen und **
Wie kann die Belegverwaltung in Unternehmen effizienter gestaltet werden, um den Prozess der Buchhaltung, Steuererklärung und Compliance zu verbessern?
Die Belegverwaltung in Unternehmen kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Belegverwaltungssysteme implementiert werden. Diese ermöglichen eine schnellere Erfassung, Speicherung und Verwaltung von Belegen, was den gesamten Prozess der Buchhaltung und Steuererklärung beschleunigt. Darüber hinaus können automatisierte Workflows und Integrationen mit anderen Unternehmenssystemen die Effizienz weiter steigern. Durch die Einhaltung von Compliance-Vorschriften und die Schaffung von Transparenz können Unternehmen außerdem das Risiko von Fehlern und Betrug reduzieren. **
Wie unterscheiden sich die Bilanz und die GuV-Rechnung im Rechnungswesen?
Die Bilanz zeigt die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt, während die GuV-Rechnung die finanzielle Leistung über einen bestimmten Zeitraum darstellt. In der Bilanz werden Vermögenswerte, Schulden und Eigenkapital aufgeführt, während die GuV-Rechnung Einnahmen, Ausgaben und den Gewinn oder Verlust eines Unternehmens zeigt. Die Bilanz ist eine Momentaufnahme, während die GuV-Rechnung die Entwicklung des Unternehmens über einen bestimmten Zeitraum widerspiegelt. **
Top-Angebote
Produkte zum Begriff Topical:
-
COLLOMACK TOPICALAnwendungsgebiet von COLLOMACK TOPICALCollomack topical ist ein Arzneimittel mit hornlösender Wirkung (Keratolytikum). Collomack topical hilft bei der Entfernung von Hühneraugen und Hornschwielen. Der Wirkstoff Salicylsäure dringt schnell in die Haut ein und führt zu einer allmählichen Erweichung und Ablösung der Hornschichten. Collomack topical wird angewendet bei Kindern ab 1 Jahr, Jugendlichen und Erwachsenen.Wirkungsweise von COLLOMACK TOPICALDamit Ihre Füße den täglichen Anforderungen und Belastungen Stand halten, besitzt Ihre Haut eine Hornschicht. Je nach zu engen oder schlecht sitzenden Schuhen, kann Ihre Hornhaut Schwielen bilden und Ihre Hornhaut wird dadurch zu dick, rissig und spröde. Manchmal kann dabei auch ein Hühnerauge entstehen, der Schmerzen bereitet. COLLOMACK TOPICAL mit dem Wirkstoff Salicylsäure löst nach und nach die überproduzierte Haut an Ihren Hornschwielen ab und unterstützt die sanfte Abschuppung. Gleichzeitig ist COLLOMACK TOPICAL entzündungshemmend und antibakteriell. COLLOMACK TOPICAL dringt schnell in Ihre Haut ein und baut Ihre dicke Hornhaut nach und nach ab. Schon nach einem Behandlungszeitraum von 3-4 Tagen zeigen sich durch COLLOMACK TOPICAL erste Erfolge. Wirkstoffe / Inhaltsstoffe / Zutaten 1 g Lösung enthält 174 mg Salicylsäure. Der Wirkstoff ist: Salicylsäure Die sonstigen Bestandteile sind: Aceton, Ethylcellulose, Copovidon, mittelkettige Triglyceride, gereinigtes Wasser.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden. Das oben genannte Produkt darf nicht bei Säuglingen verwendet werden.DosierungAnwendungsempfehlung von COLLOMACK TOPICAL: Art der Anwendung Zur Anwendung auf der Haut. Entnehmen Sie die Lösung mit dem Spatel aus der Flasche und tragen Sie die Lösung mit Hilfe des Spatels auf die zu behandelnden Flächen auf. Lassen6,56 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Done »Topical Flowers« KissenhülleBeidseitig bedruckte Kissenhülle mit Leinen-Anteil für ein natürliches Wohngefühl. Aus groben Canvas-Stoff gefertigt, ist die Kissenhülle robust, formstabil und langlebig. Sie setzt tolle, natürliche Akzente in deinem Zuhause. Produktdetails: aus groben Canvas – Stoff mit Leinen – Anteil beidseitig bedruckt robust, formstabil & langlebig Bezug aus 80% Polyester, 20% Leinen Kissenhülle Bezug abnehmbar und waschbar Maße: 45 x 45 cm15,90 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Gibt es in der Berufsschule auch Fächer wie Rechnungswesen und Betriebswirtschaft?
Ja, in der Berufsschule werden in der Regel auch Fächer wie Rechnungswesen und Betriebswirtschaft unterrichtet. Diese Fächer vermitteln den Schülern grundlegende Kenntnisse über betriebswirtschaftliche Zusammenhänge und bereiten sie auf kaufmännische Tätigkeiten vor. **
Ähnliche Suchbegriffe für Topical
-
Collomack Topical Lösung 2x 2x10 mlSet enthält2x Collomack® topical Lösung 10 mlCOLLOMACK® topical17,4 %, Lösung zur Anwendung auf der HautWirkstoff: Salicylsäure.Zusammensetzung: 1 g Lsg. enth.: 174 mg Salicylsäure.Anwendungsgebiete: Hühneraugen, Hornschwielen. Kinder ab 1 J.,...16,89 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Hug, Hartmut: Betriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.NiedersachsenBetriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.Niedersachsen , Lehrplanbezug: Niedersachsen, Konzeption: Die aktuellen Rahmenrichtlinien legen einen Fokus auf berufliche Handlungsprozesse unter Beachtung eines ganzheitlichen Kompetenzverständnisses. Aus diesem Grund werden in dem Buch nicht nur fachsystematische Aspekte und Strukturzusammenhänge berücksichtigt, sondern auch kompetenzorientierte Elemente eingebunden. So bietet das Schulbuch einleitende Handlungssituationen und kompetenzorientierte Arbeitsaufträge. Die Bearbeitung der kompetenzorientierten Arbeitsaufträge setzt die Aneignung von Wissen voraus. Dieses wird in Form von klar strukturierten Einheiten dargeboten. Viele Merksätze, Beispiele und Schaubilder tragen zur Veranschaulichung bei. Mit der Erarbeitung der Strukturzusammenhänge können Zielkonflikte herausgestellt und Problemlösungsansätze (Rückbezug zur Handlungssituation) aufgezeigt werden. Am Ende eines jeweiligen Abschnitts bietet ein Kompetenztraining umfangreiche Möglichkeiten, die angestrebten Kompetenzen zu trainieren. Zur Vertiefung und zum individualisierten Lernen sowie als weitere Möglichkeit zum kompetenzorientierten Lernen eignet sich das mit dem Schulbuch abgestimmte "Arbeitsheft BRC - Einführungsphase". Inhalt: Lerngebiet 1: Ein Unternehmen gründen, Lerngebiet 2: Werteströme im Unternehmen erfassen und beurteilen. Neu in der 9. Auflage: Die Neubearbeitung berücksichtigt sowohl das neue Schuldrecht als auch die Änderungen im Personengesellschaftsrecht (MoPeG). , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 9. Auflage, Erscheinungsjahr: 20240319, Produktform: Kartoniert, Autoren: Hug, Hartmut~Kessler, Roland~Lennartz, Martina~Speth, Hermann, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 342, Keyword: BWL; Berufliches Gymnasium; Einführungsphase; Neue Rahmenrichtlinien; Niedersachsen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch~Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 172, Höhe: 19, Gewicht: 626, Produktform: Kartoniert, Genre: Schule und Lernen,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erhardt, Martin: Wirtschaftsprüfung kompaktWirtschaftsprüfung kompakt , Das vorliegende Lehrbuch wurde für die höheren Semester im Bachelorstudium zum vertiefenden Studium im Bereich der Wirtschaftsprüfung entwickelt. Auch als Grundlage für entsprechende Vorlesungen im Masterstudium eignet es sich. Klar und verständlich werden die Grundlagen der Wirtschaftsprüfung, insbesondere die von den Prüfungsorganen zu beachtenden Rahmenbedingungen, die rechtlichen Grundlagen, die Erfordernisse an die Prüfungsplanung und die Durchführung der risikoorientierten Abschlussprüfung von Kapitalgesellschaften sowie die Anforderungen an die Berichterstattung durch den Abschlussprüfer nach den nationalen und internationalen Grundsätzen (IDW PS; ISA) ordnungsmäßiger Abschlussprüfung vermittelt. »Wirtschaftsprüfung kompakt« spricht nicht nur alle klausurrelevanten Problembereiche an. Vielmehr wird die Darstellung durch zahlreiche Fälle, Hinweise für die Falllösung und systematische Aufbauhilfen ergänzt. Die überarbeitete Neuauflage berücksichtigt eine Vielzahl von Reformgesetzen und Verlautbarungen des Berufsstandes und behandelt neben den nationalen berufsständischen Verlautbarungen auch die zukünftig anzuwendenden International Standards on Auditing - ISA (DE). Darüber hinaus wurde im Rahmen der Überarbeitung das Thema »Digitalisierung in der Wirtschaftsprüfung« eingefügt. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20210929, Produktform: Kartoniert, Titel der Reihe: Edition Wissenschaft & Praxis##, Autoren: Erhardt, Martin~Häfele, Markus, Edition: REV, Auflage: 21003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 184, Abbildungen: 183 farbige Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Managerial, Keyword: Berufsexamina; Prüfungsvorbereitung; Lehrbuch; Jahresabschlussprüfung; Kapitalgesellschaft; Prüfungsstandards; Digitalisierung; Musterklausuren; Prüfungswesen; International Standards on Auditing; Wirtschaftsprüfer, Fachschema: Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 184, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wissenschaft & Praxis, Verlag: Wissenschaft & Praxis, Verlag: Duncker & Humblot GmbH, Länge: 231, Breite: 158, Höhe: 12, Gewicht: 318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783896735409, eBook EAN: 9783896447678, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 232177829,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie kann die Belegverwaltung in Unternehmen effizienter gestaltet werden, um den Prozess der Buchhaltung, Steuererklärung und Compliance zu verbessern?
Die Belegverwaltung in Unternehmen kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Belegverwaltungssysteme implementiert werden. Diese ermöglichen eine schnellere Erfassung, Speicherung und Organisation von Belegen, was den Prozess der Buchhaltung und Steuererklärung beschleunigt. Darüber hinaus können automatisierte Workflows und Prozesse eingerichtet werden, um den Umgang mit Belegen zu optimieren und die manuelle Dateneingabe zu reduzieren. Dies trägt dazu bei, Fehler zu minimieren und die Compliance mit steuerlichen Vorschriften zu verbessern. Die Einführung von digitalen Belegverwaltungslösungen ermöglicht es Unternehmen auch, Belege leichter zu archivieren und zu sichern, was die Einhaltung von Aufbewahrungsfristen und **
-
Wie kann die Belegverwaltung in Unternehmen effizienter gestaltet werden, um den Prozess der Buchhaltung, Steuererklärung und Compliance zu verbessern?
Die Belegverwaltung in Unternehmen kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Belegverwaltungssysteme implementiert werden. Diese ermöglichen eine schnellere Erfassung, Speicherung und Verwaltung von Belegen, was den gesamten Prozess der Buchhaltung und Steuererklärung beschleunigt. Darüber hinaus können automatisierte Workflows und Integrationen mit anderen Unternehmenssystemen die Effizienz weiter steigern. Durch die Einhaltung von Compliance-Vorschriften und die Schaffung von Transparenz können Unternehmen außerdem das Risiko von Fehlern und Betrug reduzieren. **
-
Wie unterscheiden sich die Bilanz und die GuV-Rechnung im Rechnungswesen?
Die Bilanz zeigt die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt, während die GuV-Rechnung die finanzielle Leistung über einen bestimmten Zeitraum darstellt. In der Bilanz werden Vermögenswerte, Schulden und Eigenkapital aufgeführt, während die GuV-Rechnung Einnahmen, Ausgaben und den Gewinn oder Verlust eines Unternehmens zeigt. Die Bilanz ist eine Momentaufnahme, während die GuV-Rechnung die Entwicklung des Unternehmens über einen bestimmten Zeitraum widerspiegelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.