Domain finanzprüfer.de kaufen?
Wir ziehen mit dem Projekt
finanzprüfer.de um.
Sind Sie am Kauf der Domain
finanzprüfer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzprüfer.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **

Ähnliche Suchbegriffe für Tadelakt
Top-Angebote
Produkte zum Begriff Tadelakt:
-
Kreidezeit Tadelakt-Polierstein spitz - 1 StückNach dem vollflächigen Auftragen der 2. Schicht Tadelakt wird mit der Kelle vorverdichtet. Anschließend werden mit dem Tadelakt-Stein durch kleine Kreisbewegungen und mit nur leichtem Druck alle Poren geschlossen und danach auf leichten Glanz poliert. Der Zeitpunkt des Vorverdichtens und des Polierens hängt vom Saugverhalten und der Restfeuchte des Untergrundes sowie von den Umgebungsbedingungen ab und kann sehr stark variieren.77,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hessler Tadelakt HP 950 natur - 20 kg EimerZusammensetzung: Der Hessler HP 950 besteht aus natürlich hydraulischem Kalk, Weißkalkhydrat, (Volldeklaration) Marmorkörnung, Marmormehl, Tonmehl, sowie einem geringen Zusatz Methylcellulose. Enthält kein Titanoxid. HP 950 ist ein zementfreier, mineralischer Kalk-Oberputz der Mörtelgruppe CS I nach DIN EN 998-1. Er enthält keine synthetischen Bindemittel, ist hoch diffusionsoffen, sowie pilz- und schimmelwidrig. Ergiebigkeit: ca. 20 qm / Eimer (Verbrauch ca. 1 kg / qm) (je nach Beschaffenheit des Untergrunds und Arbeitstechnik) Downloads Technisches Merkblatt Sicherheitsdatenblatt IQUH Zertifikat78,10 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Hug, Hartmut: Betriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.NiedersachsenBetriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.Niedersachsen , Lehrplanbezug: Niedersachsen, Konzeption: Die aktuellen Rahmenrichtlinien legen einen Fokus auf berufliche Handlungsprozesse unter Beachtung eines ganzheitlichen Kompetenzverständnisses. Aus diesem Grund werden in dem Buch nicht nur fachsystematische Aspekte und Strukturzusammenhänge berücksichtigt, sondern auch kompetenzorientierte Elemente eingebunden. So bietet das Schulbuch einleitende Handlungssituationen und kompetenzorientierte Arbeitsaufträge. Die Bearbeitung der kompetenzorientierten Arbeitsaufträge setzt die Aneignung von Wissen voraus. Dieses wird in Form von klar strukturierten Einheiten dargeboten. Viele Merksätze, Beispiele und Schaubilder tragen zur Veranschaulichung bei. Mit der Erarbeitung der Strukturzusammenhänge können Zielkonflikte herausgestellt und Problemlösungsansätze (Rückbezug zur Handlungssituation) aufgezeigt werden. Am Ende eines jeweiligen Abschnitts bietet ein Kompetenztraining umfangreiche Möglichkeiten, die angestrebten Kompetenzen zu trainieren. Zur Vertiefung und zum individualisierten Lernen sowie als weitere Möglichkeit zum kompetenzorientierten Lernen eignet sich das mit dem Schulbuch abgestimmte "Arbeitsheft BRC - Einführungsphase". Inhalt: Lerngebiet 1: Ein Unternehmen gründen, Lerngebiet 2: Werteströme im Unternehmen erfassen und beurteilen. Neu in der 9. Auflage: Die Neubearbeitung berücksichtigt sowohl das neue Schuldrecht als auch die Änderungen im Personengesellschaftsrecht (MoPeG). , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 9. Auflage, Erscheinungsjahr: 20240319, Produktform: Kartoniert, Autoren: Hug, Hartmut~Kessler, Roland~Lennartz, Martina~Speth, Hermann, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 342, Keyword: BWL; Berufliches Gymnasium; Einführungsphase; Neue Rahmenrichtlinien; Niedersachsen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch~Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 172, Höhe: 19, Gewicht: 626, Produktform: Kartoniert, Genre: Schule und Lernen,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Gibt es in der Berufsschule auch Fächer wie Rechnungswesen und Betriebswirtschaft?
Ja, in der Berufsschule werden in der Regel auch Fächer wie Rechnungswesen und Betriebswirtschaft unterrichtet. Diese Fächer vermitteln den Schülern grundlegende Kenntnisse über betriebswirtschaftliche Zusammenhänge und bereiten sie auf kaufmännische Tätigkeiten vor. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie kann die Belegverwaltung in Unternehmen effizienter gestaltet werden, um den Prozess der Buchhaltung, Steuererklärung und Compliance zu verbessern?
Die Belegverwaltung in Unternehmen kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Belegverwaltungssysteme implementiert werden. Diese ermöglichen eine schnellere Erfassung, Speicherung und Organisation von Belegen, was den Prozess der Buchhaltung und Steuererklärung beschleunigt. Darüber hinaus können automatisierte Workflows und Prozesse eingerichtet werden, um den Umgang mit Belegen zu optimieren und die manuelle Dateneingabe zu reduzieren. Dies trägt dazu bei, Fehler zu minimieren und die Compliance mit steuerlichen Vorschriften zu verbessern. Die Einführung von digitalen Belegverwaltungslösungen ermöglicht es Unternehmen auch, Belege leichter zu archivieren und zu sichern, was die Einhaltung von Aufbewahrungsfristen und **
Wie kann die Belegverwaltung in Unternehmen effizienter gestaltet werden, um den Prozess der Buchhaltung, Steuererklärung und Compliance zu verbessern?
Die Belegverwaltung in Unternehmen kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Belegverwaltungssysteme implementiert werden. Diese ermöglichen eine schnellere Erfassung, Speicherung und Verwaltung von Belegen, was den gesamten Prozess der Buchhaltung und Steuererklärung beschleunigt. Darüber hinaus können automatisierte Workflows und Integrationen mit anderen Unternehmenssystemen die Effizienz weiter steigern. Durch die Einhaltung von Compliance-Vorschriften und die Schaffung von Transparenz können Unternehmen außerdem das Risiko von Fehlern und Betrug reduzieren. **
Wie unterscheiden sich die Bilanz und die GuV-Rechnung im Rechnungswesen?
Die Bilanz zeigt die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt, während die GuV-Rechnung die finanzielle Leistung über einen bestimmten Zeitraum darstellt. In der Bilanz werden Vermögenswerte, Schulden und Eigenkapital aufgeführt, während die GuV-Rechnung Einnahmen, Ausgaben und den Gewinn oder Verlust eines Unternehmens zeigt. Die Bilanz ist eine Momentaufnahme, während die GuV-Rechnung die Entwicklung des Unternehmens über einen bestimmten Zeitraum widerspiegelt. **
Top-Angebote
Produkte zum Begriff Tadelakt:
-
Tadelakt Marrakesch - 20 kg SackKalk für den Bau, die dekorative Gestaltung, die Landwirtschaft, die Textilindustrie oder die Medizin wurde in der Menschheitsgeschichte von vielen Zivilisationen seit jeher genutzt - sei es von den abendländischen wie den Ägyptern, Griechen oder Römern, von den südamerikanischen wie den Inkas, Mayas , von den asiatischen wie den Chinesen, Mongolen oder von den Byzantinern und der islamischen Welt - auf dem ganzen Globus haben die Völker aus diesem Urmaterial, das immerhin ca. 7% der Erdkruste ausmacht, immer ausgefeiltere Produkte und Techniken entwickelt. Der 1824 in England erfundene Portlandzement (nach der südenglischen Halbinsel benannt) mit seinen ganz neuen Qualitäten und Möglichkeiten für Ingenieure und Architekten verdrängte den Kalk in der Bauindustrie und das alte Wissen darum. Die Jahrhunderte alten Kalktechniken verschwanden spätestens nach dem zweiten Weltkrieg aus dem kollektiven Gedächtnis, als zu dieser Zeit vieles in kurzer Zeit neu aufgebaut werden musste. Zement galt als Fortschritt - bis heute wurde auch diese Technik verfeinert und findet sogar in unsere neuen Wohnhäuser als z.B. Design Sichtbeton-Wände Eingang. Glücklicherweise hat das Bewusstsein für den Erhalt historischer Bausubstanz in den 1960er Jahren eine kleine Renaissance erlebt und die Verwendung von Kalk und seinen Techniken rehabilitiert. Die Wiedererkenntnis, dass Kalk mit seinen unschlagbaren Eigenschaften (Elastizität, dämmende Wirkung, Porosität, kappilare Offenheit, Ästhetik) nicht zu ersetzen ist, hat diesem Material eine neue Bedeutung verliehen. Heute werden Kalktechniken wie viele andere wiederentdeckten historischen Erbschaften zum Design, wenn nicht gar zur Kunst erhoben mit Blick auf das Geschäftemachen, was nebst der ersehnten Wiederetablierung von Kalk manchmal auch ästhetisch und marktwirtschaftlich abschreckende Gebilde hervorbringt. Dabei ist Tadelakt einfach nur eine historische Technik des Kalklöschens, die in Marokko in einer langen handwerklichen Tradition noch heute angewendet wird. Der Brandkalk wird hier nur mit wenig Wasser begossen und zerfällt dabei zu körnigem, pulverigem Calziumhydroxid (Kalkhydrat) bei großer Hitzeentwicklung (bis 250° C). Nach dem Löschvorgang erfolgt das Vermischen des frisch gelöschten Kalkes mit Sand. Die für Tadelakt typische Wolkigkeit wird durch die kreisförmigen Polierbewegungen mit dem Tadelaktstein erzeugt. Tadelakt muss gekonnt angewendet werden, wer eine langlebige wasserabweisende Kalkoberfläche im Bad oder für seine Moscheekuppel möchte, muss die Technik erlernt oder zumindest ausprobiert haben vorher. Und man muss auch um die Pflege hinterher wissen, denn nichts mehr tun wie bei gefliesten Oberflächen hinterlässt bei Tadelakt rasch Enttäuschung. Klassisch wir Tadelakt auf einen Kalkputz aufgetragen. Natürlich kann man technisch auch auf eine Gipskartonplatte mit dem entsprechenden Kalk-Haftputz Tadelakt aufbringen - die statische Langlebigkeit dieses Aufbaus dürfte aber von kurzer Dauer sein. Am besten ist verputztes Mauerwerk als Ausgangslage für Tadelakt. Der Marrakesch-Tadelakt ist nur in 20 kg -Säcken erhältlich und wird über ein Atelier in Südfrankreich bezogen.66,99 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Kreidezeit Tadelakt-Polierstein spitz - 1 StückNach dem vollflächigen Auftragen der 2. Schicht Tadelakt wird mit der Kelle vorverdichtet. Anschließend werden mit dem Tadelakt-Stein durch kleine Kreisbewegungen und mit nur leichtem Druck alle Poren geschlossen und danach auf leichten Glanz poliert. Der Zeitpunkt des Vorverdichtens und des Polierens hängt vom Saugverhalten und der Restfeuchte des Untergrundes sowie von den Umgebungsbedingungen ab und kann sehr stark variieren.77,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Gibt es in der Berufsschule auch Fächer wie Rechnungswesen und Betriebswirtschaft?
Ja, in der Berufsschule werden in der Regel auch Fächer wie Rechnungswesen und Betriebswirtschaft unterrichtet. Diese Fächer vermitteln den Schülern grundlegende Kenntnisse über betriebswirtschaftliche Zusammenhänge und bereiten sie auf kaufmännische Tätigkeiten vor. **
Ähnliche Suchbegriffe für Tadelakt
-
Hessler Tadelakt HP 950 natur - 20 kg EimerZusammensetzung: Der Hessler HP 950 besteht aus natürlich hydraulischem Kalk, Weißkalkhydrat, (Volldeklaration) Marmorkörnung, Marmormehl, Tonmehl, sowie einem geringen Zusatz Methylcellulose. Enthält kein Titanoxid. HP 950 ist ein zementfreier, mineralischer Kalk-Oberputz der Mörtelgruppe CS I nach DIN EN 998-1. Er enthält keine synthetischen Bindemittel, ist hoch diffusionsoffen, sowie pilz- und schimmelwidrig. Ergiebigkeit: ca. 20 qm / Eimer (Verbrauch ca. 1 kg / qm) (je nach Beschaffenheit des Untergrunds und Arbeitstechnik) Downloads Technisches Merkblatt Sicherheitsdatenblatt IQUH Zertifikat78,10 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Hug, Hartmut: Betriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.NiedersachsenBetriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.Niedersachsen , Lehrplanbezug: Niedersachsen, Konzeption: Die aktuellen Rahmenrichtlinien legen einen Fokus auf berufliche Handlungsprozesse unter Beachtung eines ganzheitlichen Kompetenzverständnisses. Aus diesem Grund werden in dem Buch nicht nur fachsystematische Aspekte und Strukturzusammenhänge berücksichtigt, sondern auch kompetenzorientierte Elemente eingebunden. So bietet das Schulbuch einleitende Handlungssituationen und kompetenzorientierte Arbeitsaufträge. Die Bearbeitung der kompetenzorientierten Arbeitsaufträge setzt die Aneignung von Wissen voraus. Dieses wird in Form von klar strukturierten Einheiten dargeboten. Viele Merksätze, Beispiele und Schaubilder tragen zur Veranschaulichung bei. Mit der Erarbeitung der Strukturzusammenhänge können Zielkonflikte herausgestellt und Problemlösungsansätze (Rückbezug zur Handlungssituation) aufgezeigt werden. Am Ende eines jeweiligen Abschnitts bietet ein Kompetenztraining umfangreiche Möglichkeiten, die angestrebten Kompetenzen zu trainieren. Zur Vertiefung und zum individualisierten Lernen sowie als weitere Möglichkeit zum kompetenzorientierten Lernen eignet sich das mit dem Schulbuch abgestimmte "Arbeitsheft BRC - Einführungsphase". Inhalt: Lerngebiet 1: Ein Unternehmen gründen, Lerngebiet 2: Werteströme im Unternehmen erfassen und beurteilen. Neu in der 9. Auflage: Die Neubearbeitung berücksichtigt sowohl das neue Schuldrecht als auch die Änderungen im Personengesellschaftsrecht (MoPeG). , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 9. Auflage, Erscheinungsjahr: 20240319, Produktform: Kartoniert, Autoren: Hug, Hartmut~Kessler, Roland~Lennartz, Martina~Speth, Hermann, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 342, Keyword: BWL; Berufliches Gymnasium; Einführungsphase; Neue Rahmenrichtlinien; Niedersachsen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch~Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 172, Höhe: 19, Gewicht: 626, Produktform: Kartoniert, Genre: Schule und Lernen,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
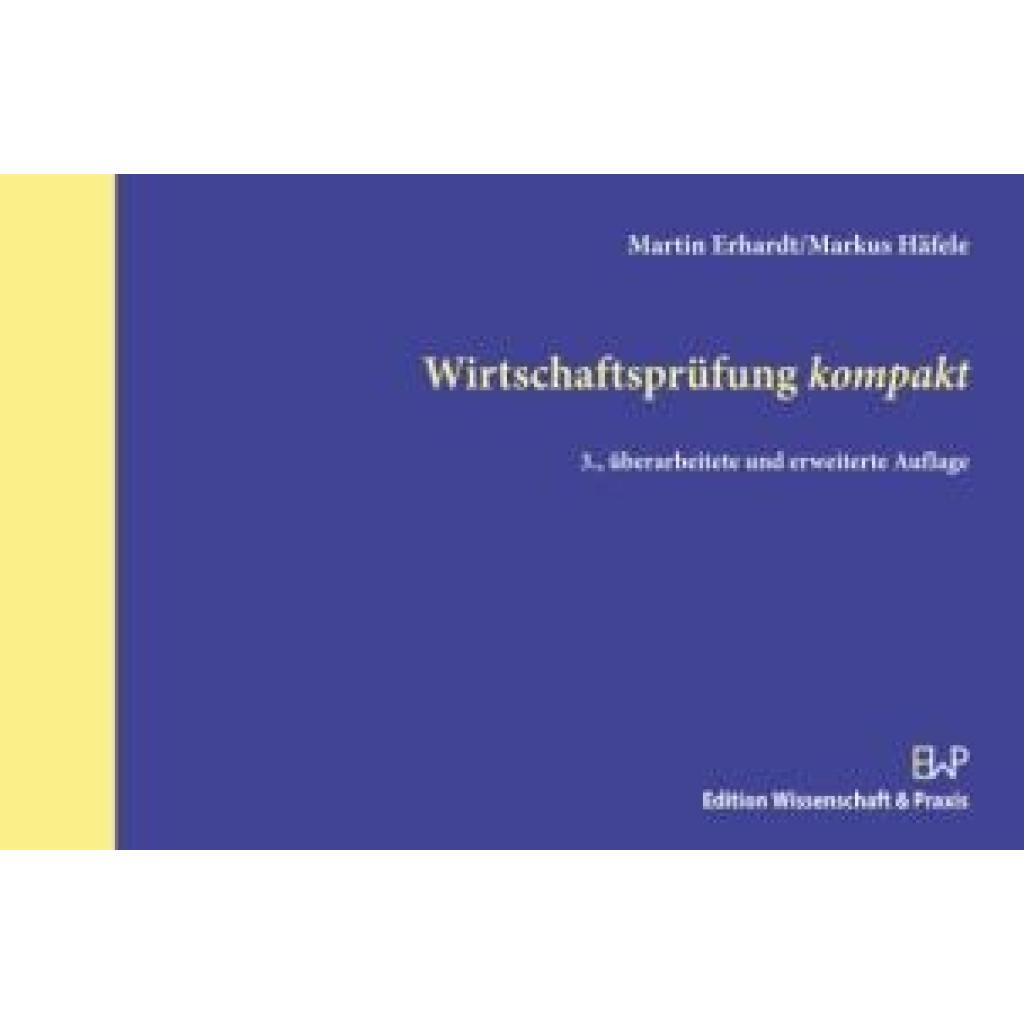
Erhardt, Martin: Wirtschaftsprüfung kompaktWirtschaftsprüfung kompakt , Das vorliegende Lehrbuch wurde für die höheren Semester im Bachelorstudium zum vertiefenden Studium im Bereich der Wirtschaftsprüfung entwickelt. Auch als Grundlage für entsprechende Vorlesungen im Masterstudium eignet es sich. Klar und verständlich werden die Grundlagen der Wirtschaftsprüfung, insbesondere die von den Prüfungsorganen zu beachtenden Rahmenbedingungen, die rechtlichen Grundlagen, die Erfordernisse an die Prüfungsplanung und die Durchführung der risikoorientierten Abschlussprüfung von Kapitalgesellschaften sowie die Anforderungen an die Berichterstattung durch den Abschlussprüfer nach den nationalen und internationalen Grundsätzen (IDW PS; ISA) ordnungsmäßiger Abschlussprüfung vermittelt. »Wirtschaftsprüfung kompakt« spricht nicht nur alle klausurrelevanten Problembereiche an. Vielmehr wird die Darstellung durch zahlreiche Fälle, Hinweise für die Falllösung und systematische Aufbauhilfen ergänzt. Die überarbeitete Neuauflage berücksichtigt eine Vielzahl von Reformgesetzen und Verlautbarungen des Berufsstandes und behandelt neben den nationalen berufsständischen Verlautbarungen auch die zukünftig anzuwendenden International Standards on Auditing - ISA (DE). Darüber hinaus wurde im Rahmen der Überarbeitung das Thema »Digitalisierung in der Wirtschaftsprüfung« eingefügt. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20210929, Produktform: Kartoniert, Titel der Reihe: Edition Wissenschaft & Praxis##, Autoren: Erhardt, Martin~Häfele, Markus, Edition: REV, Auflage: 21003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 184, Abbildungen: 183 farbige Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Managerial, Keyword: Berufsexamina; Prüfungsvorbereitung; Lehrbuch; Jahresabschlussprüfung; Kapitalgesellschaft; Prüfungsstandards; Digitalisierung; Musterklausuren; Prüfungswesen; International Standards on Auditing; Wirtschaftsprüfer, Fachschema: Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 184, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wissenschaft & Praxis, Verlag: Wissenschaft & Praxis, Verlag: Duncker & Humblot GmbH, Länge: 231, Breite: 158, Höhe: 12, Gewicht: 318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783896735409, eBook EAN: 9783896447678, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 232177829,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie kann die Belegverwaltung in Unternehmen effizienter gestaltet werden, um den Prozess der Buchhaltung, Steuererklärung und Compliance zu verbessern?
Die Belegverwaltung in Unternehmen kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Belegverwaltungssysteme implementiert werden. Diese ermöglichen eine schnellere Erfassung, Speicherung und Organisation von Belegen, was den Prozess der Buchhaltung und Steuererklärung beschleunigt. Darüber hinaus können automatisierte Workflows und Prozesse eingerichtet werden, um den Umgang mit Belegen zu optimieren und die manuelle Dateneingabe zu reduzieren. Dies trägt dazu bei, Fehler zu minimieren und die Compliance mit steuerlichen Vorschriften zu verbessern. Die Einführung von digitalen Belegverwaltungslösungen ermöglicht es Unternehmen auch, Belege leichter zu archivieren und zu sichern, was die Einhaltung von Aufbewahrungsfristen und **
-
Wie kann die Belegverwaltung in Unternehmen effizienter gestaltet werden, um den Prozess der Buchhaltung, Steuererklärung und Compliance zu verbessern?
Die Belegverwaltung in Unternehmen kann effizienter gestaltet werden, indem digitale Lösungen wie Buchhaltungssoftware oder Cloud-basierte Belegverwaltungssysteme implementiert werden. Diese ermöglichen eine schnellere Erfassung, Speicherung und Verwaltung von Belegen, was den gesamten Prozess der Buchhaltung und Steuererklärung beschleunigt. Darüber hinaus können automatisierte Workflows und Integrationen mit anderen Unternehmenssystemen die Effizienz weiter steigern. Durch die Einhaltung von Compliance-Vorschriften und die Schaffung von Transparenz können Unternehmen außerdem das Risiko von Fehlern und Betrug reduzieren. **
-
Wie unterscheiden sich die Bilanz und die GuV-Rechnung im Rechnungswesen?
Die Bilanz zeigt die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt, während die GuV-Rechnung die finanzielle Leistung über einen bestimmten Zeitraum darstellt. In der Bilanz werden Vermögenswerte, Schulden und Eigenkapital aufgeführt, während die GuV-Rechnung Einnahmen, Ausgaben und den Gewinn oder Verlust eines Unternehmens zeigt. Die Bilanz ist eine Momentaufnahme, während die GuV-Rechnung die Entwicklung des Unternehmens über einen bestimmten Zeitraum widerspiegelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.